年金の受給開始年齢は60歳から75歳まで選べるが、何歳からもらうのが正解なのかは悩ましい。
受給を遅らせて毎月の受給額を増やすのも1つの考え方だ。
一方で、早くもらい始めてトータルの受給期間を長くするのも有力な選択肢になる。
この記事では、俺が現段階で何歳から年金をもらいたいと考えているかを整理していく。
ねんきんネットの試算結果
(引用:ねんきんネット)
年金を何歳からもらいたいかを考えるうえで、シミュレーションは欠かせない。
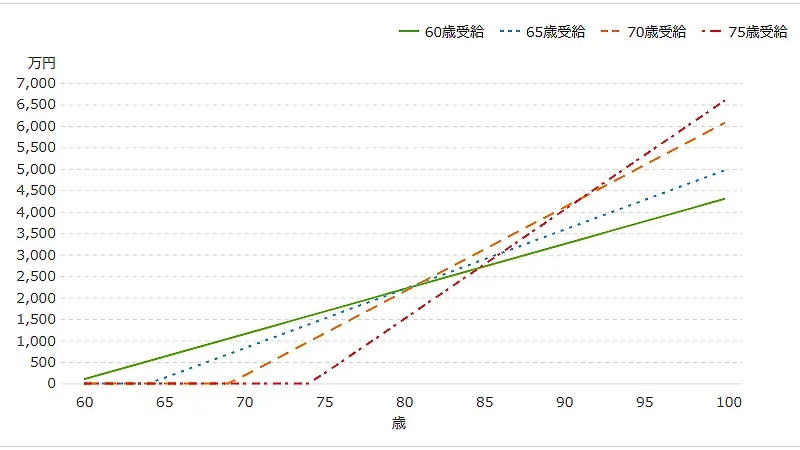
そこで、俺の老齢基礎年金と老齢厚生年金の両方を60歳受給、65歳受給、70歳受給、75歳受給にした場合の累計受給額を試算してみた。
それをまとめたのが上のグラフ。
縦軸が累計受給金額、横軸が年齢になっている。
この試算グラフは、ねんきんネットを使えば誰でも簡単に作成できる。
自分の年金記録や受給見込み額を把握するには、非常に便利なツールだ。
👉 ねんきんネット
繰上げ受給と繰下げ受給
シミュレーションを見る前の予備知識として、繰上げ受給と繰下げ受給による年金額の増減について整理しておく。
年金は原則として65歳受給だが、希望すれば60~75歳の間で受給開始時期を選べる。
65歳を基準にすると、受給開始を前倒しする「繰上げ受給」は1か月あたり0.4%減額され、後ろ倒しにする「繰下げ受給」は1か月あたり0.7%増額される仕組みだ。(一部例外あり)
要するに、早くもらい始めるほど毎月の年金額は減り、遅くもらい始めるほど毎月の年金額は増えるということ。
👉 年金の繰上げ受給
👉 年金の繰下げ受給
79歳までは60歳受給が1番お得
グラフを確認すると、79歳までは60歳受給(緑色)が1番お得という結果になった。
お得というのは、79歳時点までは累計受給額が1番多くなるという意味だ。
60歳受給だと1か月あたりにもらえる金額は少なくなるが、意外なことに79歳まではトップを維持し続ける。
てっきり70歳そこそこで65歳受給に追い抜かれると思っていたので、これは意外だった。
ただし、80歳を過ぎてからは他の受給開始年齢にどんどん差をつけられていく。
100歳になる頃には、数千万円単位の差になってしまう。
80歳のみ65歳受給が1番お得
グラフを見ると、80歳のときのみ65歳受給(青色)が1番お得という結果になった。
基準となる65歳受給が1番お得な期間は長そうなイメージがあったが、実際はまったく違っていた。
80歳でようやく60歳受給を追い抜いたと思ったら、81歳になるとすぐに70歳受給に逆転されてしまう。
たった1年しかトップの座にいられないとなると、お得感としてはかなり微妙なところだ。
なお、増減率は基本的に一律なので、額面ベースの計算上は誰が試算しても損益分岐点の年齢はおおむね同じ結果になるはずだ。
81~90歳までは70歳受給が1番お得
グラフを見ると、81~90歳までは70歳受給(オレンジ色)が1番お得という結果になった。
厚生労働省の「主な年齢の平均余命」によると、男性の平均寿命は81.09年、女性は87.14年となっている。
65歳まで生きた男性の平均余命は約19年なので、実質的な平均寿命は約84歳ということになる。
いずれにしても、統計データを素直に見れば寿命を迎えるのは81~90歳の間になる可能性が高い。
もちろん自分が何歳まで生きられるかは誰にもわからないが、平均寿命を基準にするなら70歳受給は有力な選択肢と言える。
91歳以上は75歳受給が1番お得
グラフを見ると、91歳以上は75歳受給(赤色)が1番お得という結果になった。
ただ、75歳まで受給を我慢するのはなかなかハードルが高いと感じる。
老後資金が潤沢にあれば問題ないが、普通の貯金だけで75歳まで耐えるのはかなりしんどい。
そのうえ、91歳を超えて長生きしなければ累計額で他の選択肢を上回ることはできない。
資産に十分な余裕があり、なおかつ長生きする自信がある人向けの選択肢と言えそうだ。
60歳から受給したい理由
試算結果をひととおり確認したうえで、俺の結論は「今のところは60歳受給にしたい」だ。
理由は極めて単純で、自分が何歳まで生きられるのか誰にもわからないからだ。
できることなら長生きしたいが、先の寿命ばかりは思い通りにならない。
統計上は70歳受給が有力だとしても、平均データは俺自身の寿命を保証してくれない。
長生きして受給総額で損をするよりも、受け取る前に寿命が尽きて1円ももらえないほうが、俺は嫌だ。
それに、79歳まで累計受給額トップを維持できるなら、損益分岐点としても十分納得できる。
もし早く受給して毎月の生活費に余りが出るなら、その分をインデックス投資に回して運用するのも1つの手だ。
うまく運用できれば、繰下げ受給で増える分を自分で補える可能性もある。
まとめ:寿命が読めないなら60歳受給が無難
この記事では、俺が現段階で何歳から年金をもらいたいと考えているかを整理した。
試算上は79歳まで60歳受給が累計トップで、その後は寿命に応じて有利な開始年齢が移り変わる結果になった。
いつ寿命が尽きるかは誰にもわからない以上、もらい損ねるリスクを避けるなら60歳受給が無難だと感じている。
余剰資金が出れば運用に回す選択肢もあるため、今のところは60歳から受給したい。
まあ、長生きできるのに越したことはないけどね。
👉 ねんきんネット