マネーフォワード MEはどうやって使うか悩むよね。
世間一般では家計簿代わりに使って、日々の細かい支出を追うのが一般的かもしれない。
それに対して、大枠の資産状況や推移だけを把握する道具として割り切るやり方もある。
この記事では、マネーフォワード MEを俺がどうやって使っているのかについて書いていく。
手動登録は2つだけに絞る
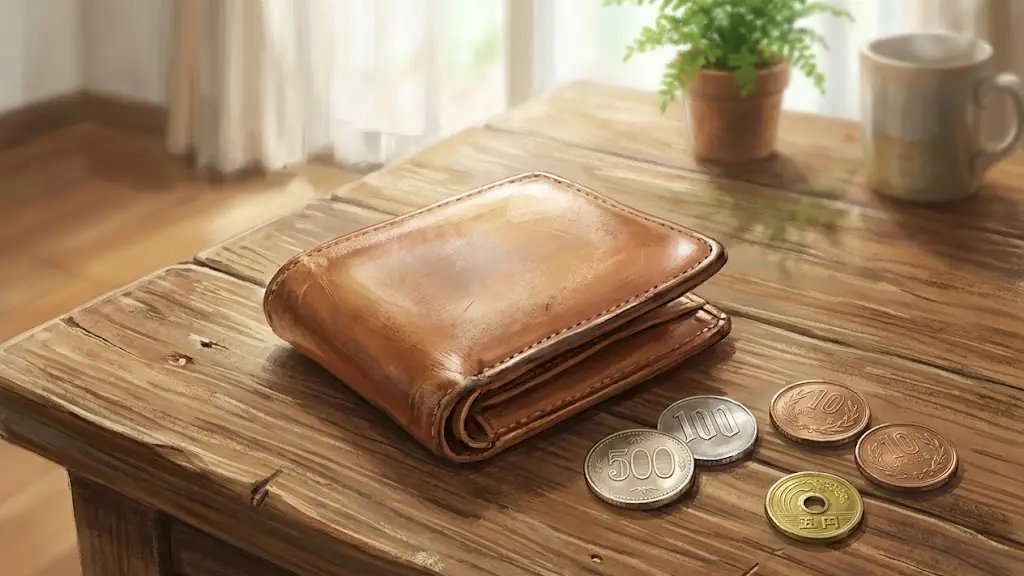
まずは自動連携の枠を使わない手動で登録する部分だ。
登録しているのは「財布」と「Vポイント」の2つだけに絞っている。
財布については、銀行預金以外の現金だ。
財布の中身だけでなく、財布に入れていない小銭も含め、家にある現金を全部かき集めた金額を入れている。
Vポイントを登録しているのは、SBI証券の成長投資枠でポイント投資に使っているからだ。
投資に回す以上、俺の中では一応金融資産として見ている。
楽天ポイントなどのその他のポイントは、投資には使っていないので登録していない。
財布とVポイントを更新するのは月初の1回だけで、普段は放置している。
毎日更新するのは面倒くさいし、大した金額でもないからね。
連携4口座と毎朝の更新手順
俺が使っているのは、無料版のマネーフォワード MEだ。
有料版はいくつも登録できるけど、無料版で自動取得できる口座は4つまでだ。
ここは、楽天銀行、SBI証券、楽天証券、JIS&T(確定拠出年金)というコアな4口座を登録している。
残高の更新は、基本的には毎日朝の8時半以降に更新をかけるようにしている。
なぜ8時半以降かというと、JIS&TのiDeCoは俺の環境では昨日分が大体朝の8時半くらいに反映されるからだ。
前営業日の確定拠出年金もしっかり反映させたいから、この時間帯にしている。
更新したら総資産の画面で前日比の増減と総資産をサッと確認するくらいで、作業自体は2~3分で終わる。
とはいえ、暴落しているときや大幅に減っているときは更新しない。
見るのも嫌だからだ。
逆に急騰して明らかに資産が増えているとわかっているときは、8時半ジャストに更新してしまう。
やっぱり上がっているのを見るのは楽しいからね。
まあ、俺が普段やっている資産管理なんてこの程度のものだ。
未連携口座の資金移動ルール
俺はその4つの口座の他に、ドコモSMTBネット銀行も使っている。
本当はドコモSMTBネット銀行も登録したいところだけど、4件の枠が埋まっているので連携できない。
ただ、ここにはSBI証券で売った投資信託のお金しか入らないようにしてある。
だから、すぐに楽天銀行へ振り込めば特に問題はない。
この処理の間は、マネーフォワード上ではその分だけ一時的に総資産が減って見えてしまうけど、せいぜい数日程度のことだ。
それを解消するためだけに、有料版にするつもりはまったくない。
月初のリバランスと1円の検算
俺は毎月1日に成長投資枠の投資をしているけど、ノーセルリバランスをしながら投資したい。
普段は暴落したら見向きもしないけど、投資する日ばかりは見ないわけにいかないので、ここだけはシビアに使っている。
この日だけは財布とVポイントも手動で更新して、1日時点の資産合計を正確に出す。
それからノーセルリバランス用のスプレッドシートにすべての資産の金額を手入力して、資産合計とポートフォリオの割合を出す。
次に、スプレッドシートとマネーフォワードの資産合計を突き合わせる。
ここで資産合計が1円でも合わなければ、俺の手入力がどこかミスっているということだ。
ポートフォリオの比率を正確に出すためにも、ここは1円のズレも許されない。
何が間違っていたのかを突き詰めて、1円単位でピタリと合うまでやる。
マネーフォワードはこの作業をするのに、非常に役立っている。
支出は追わずに大枠だけ把握
あとは不定期で資産推移の画面を見て、資産がどう増減しているかを確認するくらいだ。
当月は毎日表示されて、前月以前は月末時点での金額が表示されるので確認しやすい。
これも毎日見るわけではなく、気が向いたときにちらっと見る程度だ。
結局のところ、俺が見ているのは資産の大枠であって、家計簿的な使い方はしていない。
楽天銀行の明細を見れば、どのカードでいくら引き落とされたのかはすぐにわかる。
ちょっと支払額が多いなと思ったときだけ、カードの明細をチェックすれば十分だ。
そんなことに、いちいちマネーフォワードを使おうとは思わない。
まとめ:大枠把握に徹した資産管理
この記事では、マネーフォワード MEを俺がどうやって使っているのかについて書いてきた。
無料版で4つの主要な口座を登録して、資産総額を確認するために使っている。
あと、毎月1日だけは1円単位まできっちり出して、自分のシートと照合させている。
俺はこれで家計簿を付けようとは思わないので、そんな使い方は一切していない。
まあ、単純に面倒くさいからというのもあるけどね……。
※ 本記事は2026年10月時点の情報です。最新情報は公式サイトをご確認ください。